
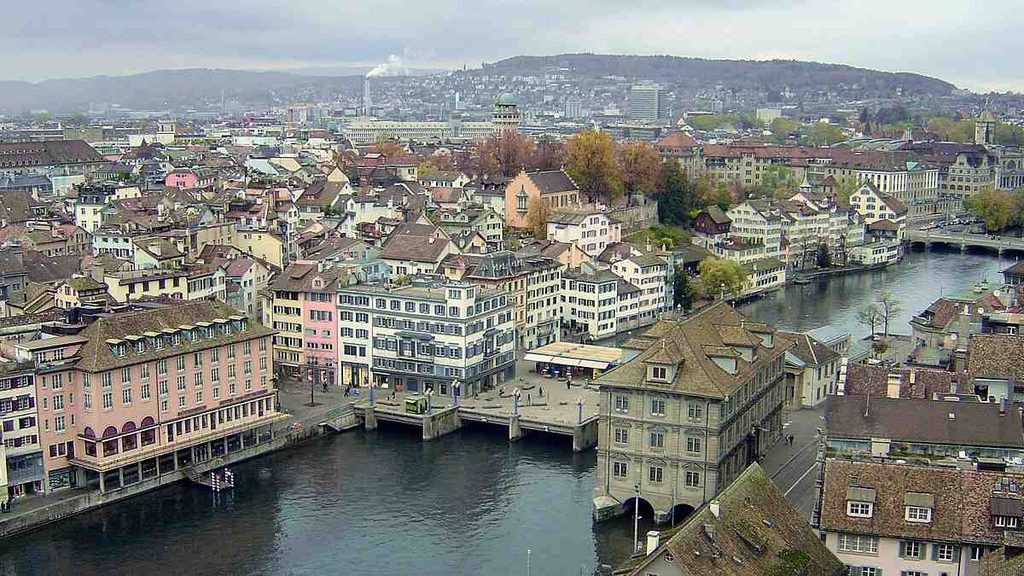
El mercado inmobiliario mundial presenta señales muy diferentes según la ciudad, pero dos nombres destacan por encima del resto. Zúrich y Tokio son las dos ciudades que aparecen con mayor riesgo de burbuja inmobiliaria en la edición de 2026 del ‘UBS Global Real Estate Bubble Index‘, elaborado por UBS tras analizar la evolución de la vivienda en 23 grandes urbes.
El estudio incorpora este año por primera vez a Lisboa y Seúl, dos mercados que, precisamente, han experimentado algunos de los mayores aumentos del riesgo de burbuja. Miami, que había ocupado la primera posición en las dos ediciones anteriores, abandona la categoría de mayor riesgo y pasa a un nivel elevado, junto a Dubái, Seúl, Ginebra y Lisboa.
En Europa, Ámsterdam, Madrid, Fráncfort, Múnich y Milán se encuentran en una zona de riesgo moderado. Fuera del continente, esta misma categoría incluye a Los Ángeles, Sídney, Toronto, Vancouver, Hong Kong y Singapur, mientras que París, Londres, Nueva York, San Francisco y São Paulo presentan un riesgo bajo.
Los tipos de interés condicionan la vivienda
El comportamiento de los precios durante el último año ha sido relativamente estable en términos reales, al igual que el de los alquileres y los ingresos, aunque las diferencias entre ciudades son importantes. Seúl, Lisboa, Madrid y Hong Kong han registrado aumentos reales próximos al 10%, mientras que Vancouver y Toronto han sufrido descensos de una magnitud similar. Fráncfort y Múnich también han visto caer los precios, aunque de forma menos pronunciada. En Norteamérica, el encarecimiento de la financiación ha reducido la demanda y ha agravado las dificultades para acceder a una vivienda, mientras que en Europa Fráncfort y Ámsterdam destacan por las mayores reducciones en sus niveles de riesgo.
Matthias Holzhey, autor principal del estudio y economista de la Chief Investment Office de UBS Global Wealth Management, resume esta situación al señalar que «unos costes de financiación más elevados durante más tiempo» probablemente frenen el aumento de los precios a corto plazo. La presión sobre los compradores es especialmente visible porque, en la mayoría de las ciudades estudiadas, mantener una vivienda de 60 metros cuadrados supone unos costes anuales superiores al 40% de los ingresos brutos de un trabajador altamente cualificado.
La diferencia entre comprar y alquilar también se ha ampliado en numerosos mercados. En ciudades como Múnich, Hong Kong y Sídney, los gastos relacionados con la propiedad son sustancialmente mayores que los asociados al alquiler. El informe también pone el foco en la relación entre vivienda e inflación. En más de la mitad de las ciudades analizadas, los inmuebles no han protegido a sus propietarios frente al aumento de los precios durante los últimos cinco años, y los mercados que ya presentaban un riesgo elevado en 2021 acumularon desde entonces una caída media de alrededor del 15%.
Madrid mantiene un riesgo moderado pese al encarecimiento
Madrid ocupa una posición especialmente relevante dentro del análisis español. La ciudad se encuentra en la categoría de riesgo moderado, después de que la demanda de compradores extranjeros, la creación de nuevos hogares y la escasez de viviendas hayan contribuido a impulsar los precios. Según UBS, el precio de la vivienda madrileña ha aumentado un 9% durante el último año, por encima del crecimiento registrado por los alquileres y los ingresos. Esta evolución ha reducido la asequibilidad, aunque la falta persistente de oferta continúa dando respaldo a las valoraciones.
La situación, sin embargo, ha empezado a mostrar algunos cambios. El crecimiento de los precios se desaceleró en la primavera de 2026, coincidiendo con unos costes de financiación más elevados y con una regulación más estricta de los alquileres de corta duración.
Pablo Carrasco, director general de UBS Wealth Management en España y Portugal, atribuye la evolución reciente de Madrid a la «solidez de sus fundamentales económicos y su atractivo continuado como lugar para vivir y trabajar». Al mismo tiempo, destaca la creciente influencia de las condiciones financieras internacionales, la regulación y las restricciones de oferta sobre el mercado local.
Zúrich, por su parte, encabeza ahora el riesgo mundial de burbuja. Durante las últimas dos décadas ha experimentado el mayor incremento acumulado de precios entre las ciudades estudiadas, favorecido por unos costes de financiación reducidos y por una oferta limitada, mientras que la demanda de profesionales internacionales, especialmente vinculados a la tecnología y la inteligencia artificial, mantiene la presión sobre el mercado. Tokio también permanece en la categoría de alto riesgo, aunque sus desequilibrios se han reducido. Los precios han crecido durante un periodo prolongado por encima de los ingresos y el encarecimiento de la vivienda está desplazando parte de la demanda hacia los alquileres y las zonas suburbanas.
Lisboa, otra de las incorporaciones al estudio, ha registrado uno de los mayores incrementos del riesgo. Los precios reales han aumentado casi un 7% anual durante la última década y otro 10% desde mediados de 2025, mientras que la ciudad afronta una creciente dificultad de acceso a la vivienda. En otras grandes capitales, la evolución ha sido diferente. Londres encadena su quinto año de debilidad y sus precios reales están más de un 15% por debajo de los niveles de 2021, mientras que Fráncfort acumula una caída real cercana al 25% desde su máximo de ese mismo año.
Miami también ha perdido parte del impulso que la llevó a liderar el índice en las dos ediciones anteriores. Los elevados costes de financiación, el deterioro de la asequibilidad y el incremento de las primas de los seguros han enfriado la demanda, aunque la llegada de población procedente de otros estados estadounidenses y la actividad del mercado de lujo continúan sosteniendo los precios.