

Fuente: Knight Frank, The Alpine Report 2026/27 · Año a junio de 2026
El índice, que hasta ahora se centraba en los Alpes, pasa a llamarse Mountain Property Price Index e incorpora por primera vez Aspen (Estados Unidos) y Queenstown (Nueva Zelanda). El resultado es un mapa de 26 destinos en el que la media apenas cuenta la mitad de la historia. La distancia entre el mercado que más crece y el que más cae ha pasado de 11 a casi 18 puntos porcentuales en un solo año.
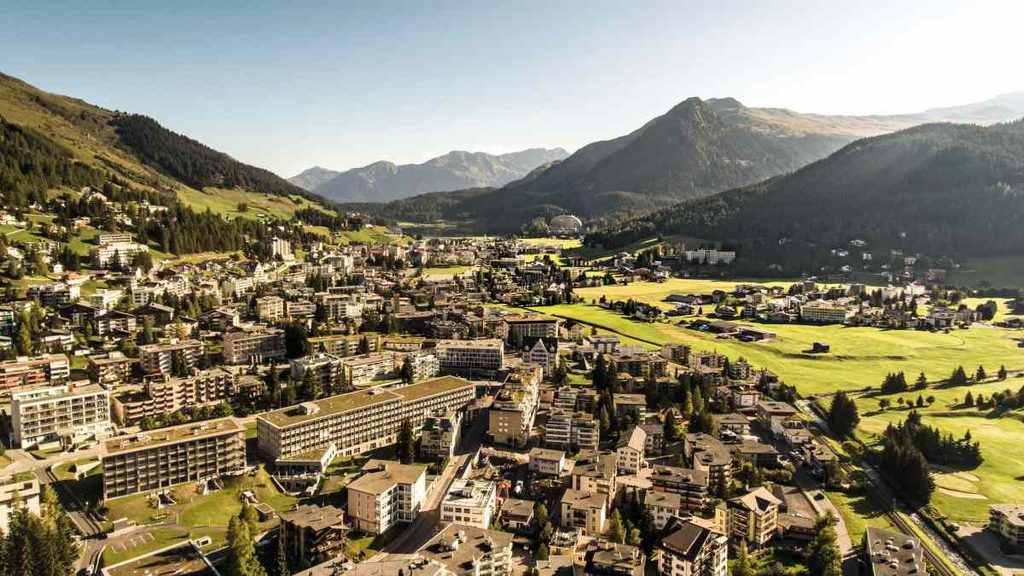
Detrás de Davos se sitúan Andermatt (Suiza), con un 12,5%, y Cortina d’Ampezzo (Italia), con un 10%, cada uno con un motor propio: rentabilidad y nieve fiable en el primer caso, una exención clave de la Lex Weber en el segundo y el efecto de los Juegos Olímpicos de Invierno en el tercero. En el extremo opuesto, la francesa Morzine (-3,3%) y la suiza Gstaad (-2,6%) cierran la tabla.
Suiza marca el ritmo del mercado prime de montaña
La brecha entre países es igual de clara. Los precios prime en las estaciones suizas son hoy un 29% más altos que hace cinco años, frente al 12% de las francesas. La explicación combina un franco fuerte, estabilidad geopolítica, tipos de interés en el 0% y, sobre todo, más de una década de oferta restringida tras la aprobación de la Lex Weber, que limita la construcción de segundas residencias.
«Tener una casa en los Alpes suizos es cada vez más una cuestión de preservación de patrimonio», resume Alex Koch de Gooreynd, socio del Alpine Desk de Knight Frank. El problema, añade, es que «el verdadero reto es encontrar producto». En Val de Bagnes, el municipio de Verbier, se cerraron en 2025 un total de 27 operaciones por encima de los 10 millones de francos suizos (unos 10,6 millones de euros al cambio de septiembre), y el número de residentes acogidos al régimen fiscal de tributación global pasó de 242 en 2024 a 273 en 2026.
| Destino | País | Variación anual (%) | Precio prime (€/m²) |
|---|---|---|---|
| Davos | Suiza | +14,5 | 24.900-27.500 |
| Andermatt | Suiza | +12,5 | 25.500-28.200 |
| Cortina d’Ampezzo | Italia | +10,0 | 20.900-23.100 |
| Verbier | Suiza | +6,7 | 33.000-36.400 |
| Villars-sur-Ollon | Suiza | +6,5 | 17.000-18.800 |
| Courchevel Village (1550) | Francia | +6,1 | 17.300-19.200 |
| Queenstown | Nueva Zelanda | +6,0 | n. d. |
| Courchevel Moriond (1650) | Francia | +5,2 | 16.800-18.600 |
| Val d’Isère | Francia | +5,0 | 23.600-26.100 |
| Crans-Montana | Suiza | +4,5 | 16.700-18.400 |
| St Moritz | Suiza | +3,7 | 36.500-40.300 |
| Courchevel 1850 | Francia | +3,4 | 31.700-35.000 |
| St-Martin-de-Belleville | Francia | +2,1 | 13.400-14.800 |
| Nendaz | Suiza | +1,9 | 14.200-15.700 |
| Zermatt | Suiza | +1,1 | 24.700-27.300 |
| Grimentz | Suiza | +0,2 | 13.400-14.800 |
| Chamonix | Francia | 0,0 | 13.500-14.900 |
| Les Gets | Francia | 0,0 | 9.600-10.600 |
| Megève | Francia | 0,0 | 14.300-15.800 |
| Méribel | Francia | 0,0 | 17.400-19.200 |
| Méribel Village | Francia | 0,0 | 14.700-16.300 |
| Champéry | Suiza | 0,0 | 9.900-10.900 |
| Aspen | EE. UU. | -0,2 | n. d. |
| Klosters | Suiza | -0,6 | 21.100-23.300 |
| Gstaad | Suiza | -2,6 | 42.200-46.700 |
| Morzine | Francia | -3,3 | 9.000-9.900 |
Fuente: Knight Frank, Mountain Property Price Index · Variación anual a junio de 2026 · Precios a 30 de junio de 2026
Otro cambio de fondo es el uso. Cada vez más compradores eligen los Alpes suizos como residencia principal, atraídos por el estilo de vida, la fiscalidad y la mayor oferta disponible para primera vivienda bajo la Lex Weber. En Verbier, la prima de precio entre segunda y primera residencia se ha reducido del 40% al 30% en los últimos 18 meses, según las estimaciones de Knight Frank.
Francia amplía su base compradora y mira a 2030
El mercado francés registró un crecimiento sólido pero desigual. Courchevel Village (6,1%), Courchevel Moriond (5,2%) y Val d’Isère (5%) encabezan la lista, mientras que Courchevel 1850 avanzó un 3,4% y Chamonix, Méribel y Megève se mantuvieron planos. El informe destaca la llegada de la primera ola seria de demanda asiática y la creciente presencia de compradores escandinavos, del Benelux, estadounidenses y del Golfo.
En el segmento más alto, la demanda se desplaza hacia el producto de marca. «Los Uhnwi buscan un chalet vinculado a una residencia de marca», apunta Roddy Aris, socio del Alpine Desk de Knight Frank. Por debajo, el núcleo del mercado sigue siendo la familia con hijos pequeños que invierte entre 2 y 5 millones de euros. Los Juegos Olímpicos de Invierno de 2030, con alrededor de 1.000 millones de euros de inversión prevista en la región, actuarán como catalizador adicional.

La financiación también gana peso. Cerca del 80% de quienes compran en los Alpes franceses a través de Knight Frank recurre a hipoteca, en buena parte porque el impuesto sobre el patrimonio inmobiliario permite deducir los préstamos solo intereses. El informe recoge incluso una operación con conexión española: un cliente refinanció una vivienda en Baleares para liberar capital y comprar en los Alpes, con una financiación conjunta cercana a los 30 millones de euros.
La altitud ya pesa en el precio, pero no lo explica todo
El cambio climático se deja sentir en las cifras. Según Knight Frank, el crecimiento medio de los precios prime en las estaciones con la base por debajo de 1.200 metros ha pasado del 8% en 2022 a un -1% en el último ejercicio. Las situadas entre 1.200 y 1.499 metros promediaron un 4,7%, frente al 5% de las que superan los 1.500 metros.
Aun así, la cota del pueblo no lo decide todo. Cortina d’Ampezzo, a 1.224 metros, creció un 10%, y Chamonix, a 1.035 metros, ofrece acceso a terreno esquiable a 3.840 metros. En Cortina, los apartamentos prime ya se mueven entre 18.000 y 21.000 €/m² y los chalés nuevos o reformados superan los 25.000 €/m². «Los Juegos Olímpicos han tenido un impacto claro en el mercado», señala Marino Piccolotto, propietario de Abitare Cortina, socio local de Knight Frank.
«Los compradores siguen queriendo el mejor esquí, pero valoran cada vez más la escasez, la fiabilidad y una vida más allá de la pista»
— LIAM BAILEY, EDITOR DE THE ALPINE REPORT EN KNIGHT FRANK
El otro gran vector es la segunda temporada. Los vuelos de verano a cinco aeropuertos de acceso a los Alpes alcanzarán en 2026 el 92% del volumen de invierno, y las olas de calor en el resto de Europa están convirtiendo las casas de esquí en bases para todo el año. Para la demanda, el valor ya no reside solo en la nieve, sino en la combinación de escasez, fiabilidad y vida fuera de pista.
El mercado prime de montaña deja de moverse como un bloque. Con la media en un modesto 3,2% y diferencias de casi 18 puntos entre destinos, el valor se concentra en los enclaves capaces de asegurar nieve, oferta limitada y actividad durante todo el año, un patrón que la vivienda de lujo en España conoce bien y que el capital internacional seguirá premiando.
¿Qué temas trata esta noticia?