
Fuente: Tinsa by Accumin, ‘Vivienda en Costa 2026’ · 1T 2026
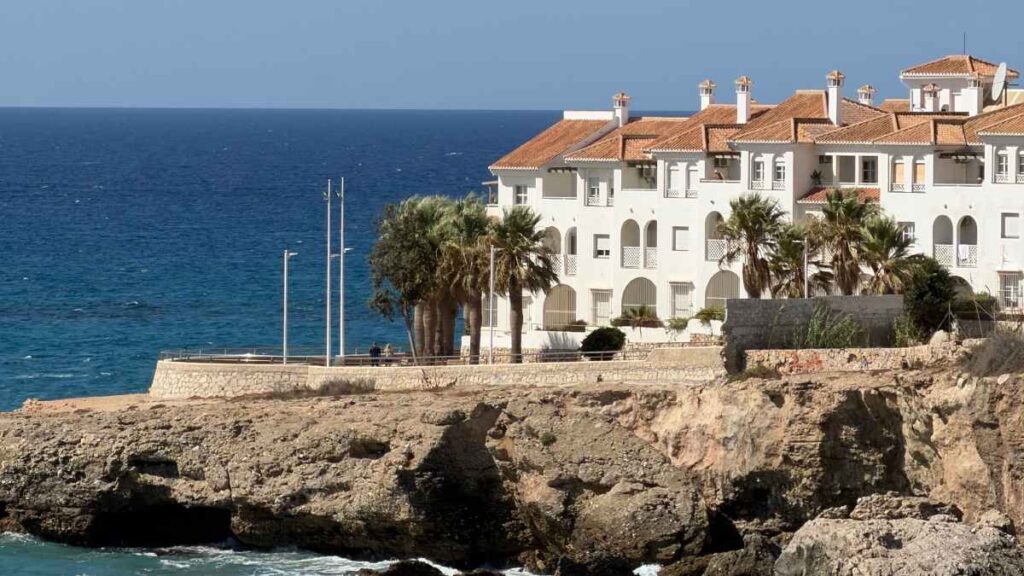
El mercado residencial en el litoral español mantiene un ritmo de crecimiento intenso, aunque algo inferior al de la media nacional. El valor de la vivienda en los municipios de costa —excluyendo las capitales de provincia, cuya dinámica difiere de la del resto del litoral— se situó en el primer trimestre de 2026 en 1.992 €/m², un 13,5% más que un año antes, frente al 14,5% de subida registrado en el conjunto de España. Son algunas de las conclusiones del informe ‘Vivienda en Costa 2026’, elaborado por la firma de valoración y consultoría inmobiliaria Tinsa by Accumin, que analiza precio, oferta y demanda en más de 250 municipios costeros agrupados en 51 zonas de 22 provincias peninsulares e insulares.
Pese al elevado dinamismo, la red técnica de la compañía percibe señales de agotamiento de la demanda en determinadas ubicaciones, donde el precio de la vivienda vacacional podría estar aproximándose a su techo. «El mercado residencial en costa, fuertemente dominado por las dinámicas del segmento vacacional, combina un crecimiento de los precios intenso con una demanda robusta que comienza a mostrar señales de agotamiento», explica Cristina Arias, directora del Servicio de Estudios de Tinsa by Accumin, quien señala la escasez de oferta como el factor que sostiene la tensión en los precios y dificulta el acceso a la vivienda para el salario local medio.
El precio sube por encima del 10% en todas las vertientes
El precio de la vivienda de primera y segunda residencia en la costa creció de forma generalizada por encima del 10% nominal en todas las vertientes analizadas. El mayor dinamismo se registró en Islas (+14,1%) y en la Costa Mediterránea (+13,9%), seguidas de la Costa Atlántica de Andalucía y la Costa Norte, ambas con un +11,7%. El precio mediano en la costa (excluyendo capitales) es ya un 11,6% superior al valor nacional, una diferencia algo más moderada que el 13% de 2024. La distancia respecto a la media nacional es especialmente amplia en Islas (+40,1%) y en la Costa Mediterránea (+8,9%), mientras que la Andalucía Atlántica (-2,0%) y la Costa Norte (-5,1%) permanecen levemente por debajo.
Variación del precio de la vivienda en costa por vertiente
% interanual · 1T 2026
Fuente: Tinsa by Accumin, ‘Vivienda en Costa 2026’ · 1T 2026
Formentera (9.814 €/m²), Santa Eulària des Riu (6.724 €/m²), Sant Josep de sa Talaia (6.337 €/m²), Sant Antoni de Portmany (5.635 €/m²) y Eivissa (5.435 €/m²) encabezan el precio mediano más elevado del litoral, todos en Baleares. Por provincias, los mayores incrementos se localizan en la costa de Santa Cruz de Tenerife (+19%), Alicante (+18,9%), Valencia (+17,7%) y Málaga (+16,5%). Hasta 48 municipios costeros elevaron el precio de la vivienda más de un 20% en el último año, con los mayores repuntes en Torreblanca (+53%), Boiro (+37%) y Cuevas del Almanzora (+35%).
En términos reales, descontando la inflación, la vivienda en costa se sitúa un 30% por debajo de los máximos de la burbuja de 2007, frente al 34% del conjunto nacional. Islas es la vertiente más próxima a aquellos niveles, solo un 8% por debajo. Cerca de un centenar de municipios superarían ya en términos nominales los precios de 2007, concentrados en Baleares, Canarias, Alicante, Málaga, Cádiz y Pontevedra.
La vivienda vacacional se acerca al techo y tensiona el acceso local
El segmento específico de vivienda vacacional —basado en la encuesta a la red técnica de Tinsa by Accumin— sitúa el valor medio en 3.150 €/m² en el primer trimestre, un 11,6% por encima del m² nacional. Los precios más extremos se concentran en Baleares, Lanzarote, la costa de Málaga, Sotogrande (Cádiz) y la Costa Brava (Girona), en un rango que va de los 1.200 €/m² a los 15.000 €/m².
«Ninguna zona reduce su actividad con respecto al año previo, pero aumenta el número de zonas que perciben señales de agotamiento y que señalan que el precio de la vivienda vacacional podría estar cerca de tocar techo», afirma Andrea de la Hoz, analista senior del Servicio de Estudios de Tinsa by Accumin. En el 77% de las zonas los técnicos aprecian todavía recorrido alcista, frente al 94% del año anterior, mientras que en el 23% restante se detectan indicios de ralentización, en ubicaciones puntuales de Barcelona, Tarragona, Mallorca, Ibiza, Formentera, Málaga, Cádiz o Asturias, entre otras.
El informe confirma la consolidación de la tendencia de convergencia entre vivienda habitual y vacacional: las zonas identificadas como mercado único, sin diferenciación entre primera y segunda residencia, pasan del 8% al 20%. En el 61% de las zonas —frente al 54% del año anterior— la red técnica considera que la segunda residencia distorsiona el mercado de primera residencia, elevando los precios y reduciendo la oferta disponible tanto en venta como en alquiler. «Esta situación apunta hacia un agravamiento del acceso a la vivienda para la demanda local, que va siendo expulsada del litoral ante el mayor poder adquisitivo de la demanda vacacional», destaca De la Hoz.
El esfuerzo de compra roza el 60% en los enclaves más tensionados
Como novedad de esta edición, el informe incorpora un indicador de esfuerzo de compra que revela el grado de tensionamiento del litoral. El indicador se sitúa en el 40% de la renta disponible del hogar medio en costa, por encima del 34% del conjunto nacional y del 35% que se considera un umbral de accesibilidad razonable. Los niveles más críticos, por encima del 60%, se registran en Baleares (59%), la costa de Málaga (57%) y la de Alicante (46%), además de enclaves de Cádiz y Canarias. En el extremo opuesto, la vivienda resulta más accesible —con tasas inferiores al 25%— en A Coruña, Castellón, Murcia, Lugo y Valencia.
Los municipios de costa con mayor esfuerzo de compra
| Provincia | Municipio | Esfuerzo 1T 2026 |
|---|---|---|
| Illes Balears | Formentera | 116% |
| Illes Balears | Santa Eulària des Riu | 86% |
| Illes Balears | Sant Josep de sa Talaia | 83% |
| Illes Balears | Sant Antoni de Portmany | 79% |
| Illes Balears | Eivissa | 73% |
| Alicante | Xàbia/Jávea | 69% |
| Las Palmas | Mogán | 68% |
| Cádiz | Tarifa | 68% |
| Illes Balears | Andratx | 68% |
| Cádiz | Conil de la Frontera | 67% |
Fuente: Tinsa by Accumin, ‘Vivienda en Costa 2026’ · 1T 2026
«El litoral español crece de manera cada vez más desigual. Mientras el esfuerzo de compra del conjunto nacional se mantiene próximo al equilibrio, el acceso a la vivienda alcanza niveles de tensionamiento elevado en costa, y críticos en varios tramos, donde la fusión entre los productos de primera y segunda residencia prioriza la mayor rentabilidad ofrecida por el segmento vacacional», explica Arias.
La costa Norte lidera el crecimiento de la demanda, con señales de agotamiento
El volumen de compraventas de vivienda en costa (excluyendo capitales) aumentó un 1,7% en 2025, hasta 204.089 unidades según datos del Ministerio de Vivienda y Agenda Urbana (MIVAU), moderando el impulso de 2024 pero sosteniendo el nivel de actividad de los últimos ejercicios. Es el cuarto volumen más alto desde el récord de 2006, aunque todavía por debajo de los niveles del periodo 2004-2007.
La Costa Norte es la vertiente donde más crece la demanda (+6,2%), seguida de la Costa Atlántica de Andalucía (+5,1%), ambas en máximos desde 2008. La Costa Mediterránea concentra el mayor volumen, con 127.130 compraventas (62% del total del litoral) y un crecimiento del 1,5%, mientras que la actividad en Islas retrocedió un 3,1%, asociado tanto a los elevados precios como a la escasez de oferta. Torrevieja (6.913 compraventas), Orihuela (4.992), Marbella (4.407), Gijón (3.778), Cartagena (3.759), Elche (3.611) y Estepona (3.475) concentran el mayor volumen de transacciones del litoral español.
Las compraventas de obra nueva en costa crecieron un 9,3% anual, hasta 21.300 operaciones, frente al práctico estancamiento de la segunda mano (+0,9%, en torno a 183.000), una tendencia inversa a la del conjunto nacional. En el plano internacional, las operaciones de extranjeros se moderaron un 3% en el litoral, con una caída del 9,2% entre los no residentes solo parcialmente compensada por el repunte de los residentes (+3,6%). Crecen en la Andalucía Atlántica (+11,4%) y la Costa Norte (+10,9%), y se reducen en Islas (-9,4%) y en la Mediterránea (-3,0%). Reino Unido y Alemania siguen siendo las nacionalidades mayoritarias, con aumento notable de compradores de Países Bajos, Hungría, Rumanía y Ucrania.
La construcción se reactiva, pero orientada al segmento más rentable
Por el lado de la oferta, los visados de obra nueva en costa (excluyendo capitales) aumentaron un 21,7% anual, muy por encima del 8,8% nacional, con los volúmenes en máximos desde 2009 o próximos a ellos en todas las vertientes. Los mayores incrementos se registraron en Islas (+39%) y en la Andalucía Atlántica (+23%), seguidos de la Costa Mediterránea (+20%) y la Costa Norte (+14%). Mijas (1.670 visados), Estepona (1.278), Gijón (854), Torrevieja (766), Roquetas de Mar (723), Vigo (692), Benidorm (685) y Manilva (659) son los municipios de costa con más licencias aprobadas en 2025.
Visados de obra nueva por provincia de costa
| Provincia | Visados 2025 (1ª y 2ª residencia) | % interanual |
|---|---|---|
| Málaga | 6.163 | +20,0% |
| Alicante | 4.399 | +18,8% |
| Almería | 1.363 | +121,3% |
| Santa Cruz de Tenerife | 1.784 | +60,6% |
| Las Palmas | 1.646 | +43,1% |
| Pontevedra | 1.635 | +38,2% |
| Cádiz | 1.418 | +17,5% |
| Murcia | 1.258 | +28,4% |
| Illes Balears | 1.179 | +12,6% |
| Barcelona | 2.473 | -16,2% |
Fuente: Tinsa by Accumin, ‘Vivienda en Costa 2026’ · 1T 2026
Pese al repunte, se trata de una actividad limitada por la falta de suelo disponible, los altos costes de construcción, la escasez de mano de obra y la incertidumbre regulatoria. «A pesar de que la actividad promotora se concentra en los litorales donde el acceso a la vivienda resulta más crítico, sigue orientada mayoritariamente al segmento vacacional, más rentable que los ajustados márgenes proporcionados por el segmento de vivienda habitual, sin corregir el desequilibrio en el acceso», destaca Arias. En el 77% de las zonas encuestadas se han iniciado nuevas promociones vacacionales en el último año, con un protagonismo creciente de promotores pequeños y medianos, presentes ya en el 57% de las zonas frente al 49% del año previo.
La regulación turística avanza, sin efecto aún sobre los precios
El informe constata un aumento notable de la regulación sobre el uso turístico y vacacional de la vivienda, así como sobre protección medioambiental. En el 21% de las zonas de costa se han aprobado nuevas normativas en los últimos doce meses, frente al 9% del año anterior, mayoritariamente orientadas a limitar el uso turístico en favor de la primera residencia. Las ubicaciones con mayor actividad regulatoria se concentran en Canarias, la Comunidad Valenciana, Baleares y algunas zonas de Málaga y Asturias.
«La creciente regulación del uso turístico y vacacional empieza a moderar la oferta de alquiler vacacional, sin que su efecto se traduzca, al menos por el momento, en un aumento de la oferta de la vivienda habitual y una moderación de los precios», afirma Arias.
El litoral español consolida un modelo de mercado dual, donde la vivienda habitual y la vacacional convergen cada vez con más fuerza hacia un único producto orientado a la rentabilidad del segmento turístico. Mientras los precios y la actividad constructiva se aceleran, la escasez de suelo y la creciente regulación aún no logran traducirse en más oferta para la población residente. Todo apunta a que el reto de compatibilizar uso turístico y vivienda habitual seguirá marcando la agenda del mercado costero en los próximos ejercicios.
¿Qué temas trata esta noticia?