

A CIERRE DE 2026
HASTA JUNIO
HASTA JUNIO
Fuente: EY-Parthenon
La moderación a nivel previsiones llega tras una primera mitad de año que ya ha sumado 11.000 millones de euros transaccionados en el mercado español. En lo que va de año, la consultora ha cerrado un total de 55 operaciones (37 de equity y 18 de deuda) por un volumen de 4.000 millones de euros, acaparando el 36% de la cuota total del mercado. Desde una visión realista del mercado, García-Mateo explica por qué la Big Four apuesta por una consolidación de estas cifras para la recta final del año.
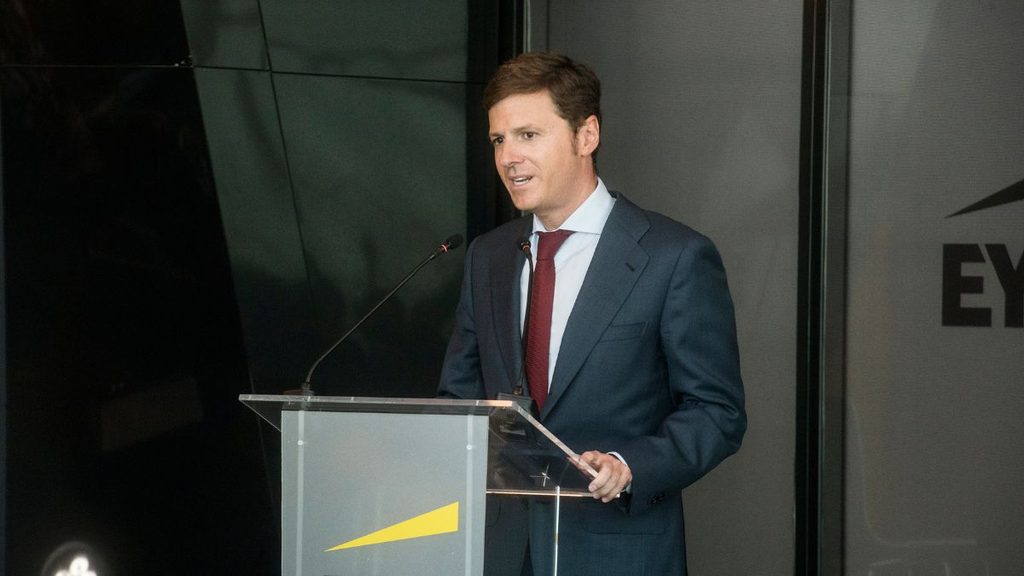
La inversión llegará tanto de origen nacional como de origen extranjero. En el contexto geopolítico actual, España se consolida como un mercado resiliente, y seguirá siéndolo de cara a final de año. La consultora espera que el mercado español siga atrayendo más capital internacional en detrimento de otros mercados refugio, como UK o Alemania.
El segmento ‘living’ consolida su hegemonía
En términos de inversión, el segmento living mantendrá su hegemonía como principal motor de la inversión en Real Estate, especialmente en submercados como PBSA y alquiler asequible. En el caso de la Big Four, el sector se ha consolidado como el principal motor de su actividad asesora durante el primer semestre, concentrando operaciones por valor de 1.460 millones de euros.
Durante los próximos meses, el residencial acaparará mayor porcentaje inversor, liderando la actividad tanto en vivienda asequible como en Flex Living, BTR y BTS. Un ritmo que García-Mateo prevé distinto, según el subsegmento, ya que «los modelos concesionales y alternativos van muy por delante del BTR para los inversores institucionales».
Todo, en un contexto donde el pipeline institucional mantiene su superficie de desarrollo prácticamente estable debido a la incertidumbre regulatoria en el mercado de la vivienda, y donde los costes de construcción (que registran una subida media del 7% interanual a nivel general en el sector) han llegado a registrar picos superiores al 11% en vivienda asequible tras el impacto de la guerra en Irán sobre la energía y las materias primas.
Hoteles: liderazgo europeo ante una nueva fase del ciclo
En el mercado hotelero, las previsiones siguen siendo buenas: «el turismo sigue creciendo con fuerza«. Según el informe The Hotel Property Telescope 2026, España consolida su posición como uno de los mercados hoteleros más atractivos de Europa, con una inversión de 2.400 millones de euros en el primer semestre de 2026.
La firma señala una nueva fase del ciclo hotelero, marcada por mayor sofisticación financiera, presión sobre márgenes y una creciente divergencia entre los distintos tipos de activos en términos de calidad.
El inversor logístico, «más cauto»
Algo distinto será el escenario inversor del logístico español, que se enfrenta a un inventario que le cuesta crecer por las moratorias y los altos costes de construcción. «Ya hay 35 millones de metros cuadrados de inventario y muchas naves vacías que, aunque obsoletas, están impidiendo la subida de rentas». El inversor logístico está más cauto que en 2021–2023, opina el directivo.
Retail: freno transaccional tras tocar suelo en rentabilidades
Aunque «siempre ha existido», el apetito core por el sector retail en España ha cambiado en los últimos años. García-Mateo explica que «desde 2024 se están pudiendo comprar centros comerciales a precios muy competitivos que antes era imposible aspirar a tenerlos en cartera».
Una intensidad inversora que se ha reflejado claramente hasta junio: el retail ha sido el segundo segmento más activo para la consultora, sumando 1.200 millones de euros de volumen asesorado. Sin embargo, para la segunda mitad del año, EY prevé «un claro descenso del volumen transaccional» en este mercado, una vez que ya se ha tocado suelo en rentabilidades de entrada por parte de los inversores.
El nuevo mapa de ‘players’ en la inversión inmobiliaria en España
El contexto inmobiliario estará dominado por distintos tipos de players. «Veremos a fondos de infraestructuras irrumpiendo en el mercado residencial, pero también seguiremos viendo al Private Equity inmobiliario tan activo como en los últimos años».
Además, se espera una vuelta de las compañías aseguradoras, especialmente en el mercado de oficinas, que «recuperará el protagonismo perdido en los últimos cinco años», señala García-Mateo.
Perspectivas a futuro: más operaciones value-add, más construcción y cambios en el origen del capital
La mejora de activos seguirá determinando el curso del capital. Con el parque inmobiliario envejecido y los costes de capex ajustados, oficinas, centros comerciales y logística serán los sectores donde habrá un mayor volumen de operaciones value-add enfocadas a la rehabilitación y la adaptación a los criterios ESG.
A nivel de nuevos activos, según las estimaciones de EY, el inmobiliario español movilizará más de 77.500 millones de euros en construcción hasta 2031, cifra que supone un aumento de la inversión del 7,2% respecto a las estimaciones de 2025–2030. Del total, más del 83% lo acapararán los segmentos living y hotelero.
El crecimiento no responde a un mayor volumen de obras, sino a la inflación de los costes. Una desviación al alza que refleja la fuerte presión que la energía, los materiales, el transporte y la cadena de suministro siguen ejerciendo sobre la promoción inmobiliaria, matizan desde la Big Four.
En este volumen de desarrollo, la aplicación de estrategias de construcción sostenible resultará determinante, ya que permitirían evitar hasta 7,2 millones de toneladas de CO₂, el equivalente a las emisiones anuales de tres millones de vehículos.
En términos de financiación, habrá un ligero cambio de tendencia en el origen del capital. Aunque a finales de 2025 los fondos de deuda pesaban más del 20% de la deuda total prestada, García-Mateo señala la «recuperación de la banca española y extranjera de corte tradicional» durante lo que llevamos de 2026. Hasta agosto, la subida del euríbor no había tenido un impacto en márgenes, pero se espera un repunte antes de diciembre de 2026, según el directivo.
¿Qué temas trata esta noticia?