
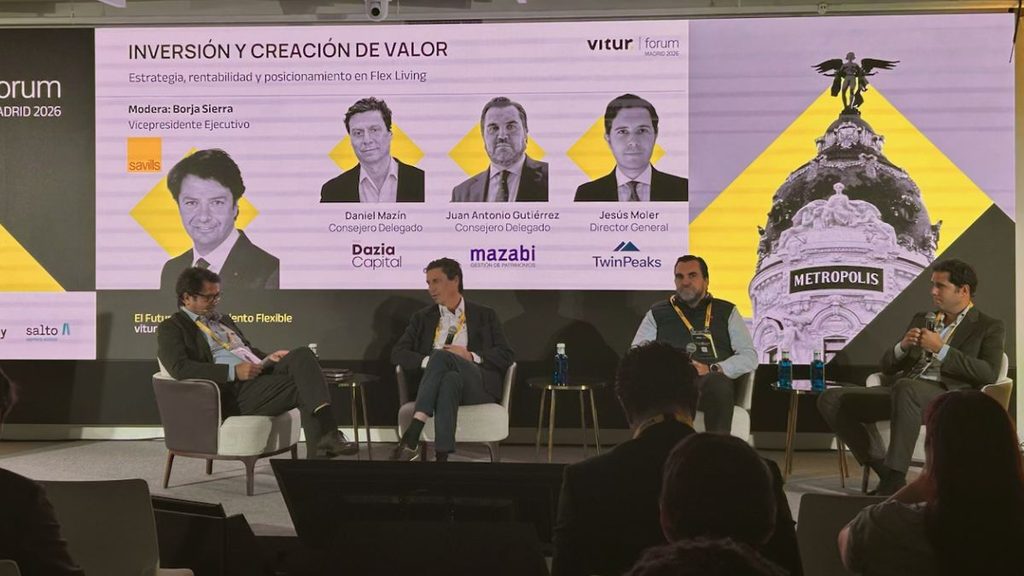
El sector del flex living, una modalidad de alojamiento que ofrece viviendas amuebladas para estancias temporales, mantiene el interés de los inversores en España, aunque su desarrollo se enfrenta a un obstáculo cada vez más presente: la incertidumbre regulatoria. La inversión acumulada en lo que va de 2026 alcanza los 677 millones de euros, según los datos presentados por la consultora Savills durante Vitur Forum Madrid, un encuentro que reunió a más de 300 profesionales de la inversión, la operación y las administraciones públicas. Esto supone una cifra superior a lo registrado durante todo 2025, que fue de 648 millones.
Madrid concentra el 85% del volumen invertido, lo que confirma el peso de la capital en este mercado. Pese al interés inversor, los participantes en el foro coincidieron en que la falta de un marco normativo y fiscal estable puede frenar nuevas operaciones y dificultar la planificación de los proyectos. Carlos Pérez-Lanzac, fundador de Vitur, resumió esta situación durante la clausura del encuentro: «Hay demanda y va a seguir creciendo», pero «lo que hoy pesa más de lo deseable es la gobernanza y la normativa».
La inversión crece y el sector busca consolidarse
Los datos de Savills reflejan también cambios en el perfil de las inversiones. Los fondos aportan el 59% del volumen analizado, frente al 41% correspondiente a los desarrolladores, mientras que los activos que ya están en funcionamiento y han estabilizado su actividad ganan protagonismo. En concreto, estos inmuebles representaban el 7% del volumen en 2024, una proporción que aumentó hasta el 30% en 2025 y el 36% en 2026. La evolución apunta a un mercado en el que empieza a existir más producto operativo susceptible de compraventa, una circunstancia relevante para los inversores que buscan referencias sobre el valor de los activos.
Durante el panel dedicado a la inversión, los participantes señalaron que parte del capital que actualmente se mantiene al margen de la vivienda residencial en alquiler podría encontrar una alternativa en el flex living. Sin embargo, también advirtieron de que los precios en España ya son elevados y de que los inversores internacionales comparan las oportunidades con las disponibles en países como Italia, Alemania y Francia.
La posibilidad de vender los activos sigue siendo una de las principales preocupaciones de los inversores institucionales. La falta de suficientes operaciones dificulta establecer precios de referencia fiables y aumenta la incertidumbre sobre la rentabilidad futura de las inversiones. A ello se suma el efecto de las tasaciones sobre la financiación. Aunque las entidades bancarias pueden ofrecer una financiación equivalente al 65% del valor del activo, los participantes indicaron que el importe efectivo puede quedarse entre el 55% y el 58%, lo que obliga a los inversores a aportar más recursos propios.
El sector también prevé cambios en su estructura empresarial. Los operadores apuntan hacia una mayor concentración, con compañías de mayor tamaño y menos empresas locales, y algunos promotores sitúan entre 200 y 500 unidades el tamaño ideal de un edificio destinado a este modelo de alojamiento. Además, se espera la entrada de grupos hoteleros, atraídos por el volumen de inversión que ya mueve el negocio de los alojamientos y los servicios asociados. Según Pérez-Lanzac, «la oferta se está adaptando» y será cada vez «más sofisticada», con operadores más especializados y una mayor importancia de la marca.
La incertidumbre normativa, principal preocupación
La regulación fue uno de los asuntos centrales de Vitur Forum Madrid. Los asistentes advirtieron de que los cambios recientes, especialmente tras el último real decreto-ley, han generado incertidumbre y han llegado a paralizar operaciones y firmas de contratos. «Los cambios normativos de los últimos meses han sido una montaña rusa y creo que será el cuello de botella», afirmó Pérez-Lanzac. El fundador de Vitur también señaló que la capacidad de decisión de los municipios puede provocar diferencias entre destinos, ya que aquellos que adapten sus normas a la realidad del mercado podrían desarrollarse más rápido que los que no lo hagan.
La fiscalidad ocupó igualmente un lugar destacado en esta edición, que incorporó por primera vez un panel específico sobre tributación. En él se analizaron las medidas anunciadas en relación con el IVA y el impuesto sobre bienes inmuebles (IBI), así como sus posibles efectos sobre los propietarios y los operadores de alojamientos temporales.
Por su parte, el representante de la Comisión Europea explicó que la propuesta de reglamento sobre vivienda asequible, presentada en septiembre y todavía en negociación en el Parlamento Europeo y el Consejo, no prohíbe los apartamentos turísticos ni obliga a las administraciones a adoptar medidas restrictivas. La iniciativa plantea un marco común y establece que las posibles limitaciones deberán apoyarse en datos oficiales, aplicarse en zonas declaradas tensionadas y ser proporcionadas; además, contempla de forma preliminar fórmulas como el coliving y el flex living.
Desde la Comunidad de Madrid, donde más de 100.000 personas al año necesitan residir temporalmente, se defendió la colaboración entre las administraciones y el sector privado. M.ª José Piccio-Marchetti, directora general de Vivienda y Rehabilitación, afirmó que el papel de la Administración debe ser «escuchar y comprender al sector privado, compartir conocimiento y ser un facilitador».
El mensaje compartido durante el encuentro fue claro: la demanda y el interés inversor ofrecen oportunidades para el flex living, pero su crecimiento dependerá también de que exista un entorno regulatorio previsible que permita desarrollar proyectos, financiar activos y atraer capital a largo plazo.